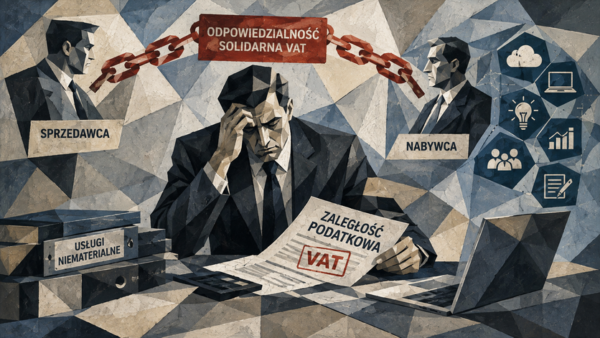
Solidarna odpowiedzialność VAT za usługi niematerialne wchodzi do polskiego systemu 1 stycznia 2027 r. Firma, która kupi usługi informatyczne, księgowe, doradcze, reklamowe czy rekrutacyjne, będzie mogła zostać wezwana do zapłaty VAT, którego nie rozliczył jej dostawca. Sejm zakończył prace nad nowelizacją ustawy o VAT 4 września 2026 r., przyjmując poprawki Senatu, 25 września 2026 r. ustawę podpisał Prezydent RP, a 29 września 2026 r. ogłoszono ją w Dzienniku Ustaw (poz. 1270). Solidarna odpowiedzialność z art. 105a ustawy o VAT, dotychczas zarezerwowana dla handlu towarami wrażliwymi, np. stalą, paliwami czy elektroniką, obejmie po raz pierwszy zwykłe usługi profesjonalne. Dla przedsiębiorców oznacza to powrót do dobrze już znanego dokumentowania „dochowania należytej staranności” przy doborze kontrahenta. Nadużycia w obrocie usługami wyglądają jednak zupełnie inaczej.
Skąd znamy solidarną odpowiedzialność
Zgodnie z art. 105a ust. 1 ustawy o VAT podatnik, na rzecz którego dokonano dostawy towarów wymienionych w załączniku nr 15 do ustawy (m.in. wyroby stalowe, złom, paliwa, elektronika), odpowiada solidarnie ze sprzedawcą za jego zaległości podatkowe w części podatku proporcjonalnie przypadającej na tę dostawę. Tak rozumiana odpowiedzialność solidarna VAT funkcjonuje od 2013 r. i ma już własne orzecznictwo. Warunkiem jest, że w momencie dostawy nabywca wiedział lub miał uzasadnione podstawy do tego, aby przypuszczać, że cała kwota podatku lub jej część nie zostanie wpłacona na rachunek urzędu skarbowego. Ustawa podpowiada, kiedy takie podstawy istnieją: gdy okoliczności transakcji lub warunki, na jakich została dokonana, odbiegały od zwykle występujących w obrocie danymi towarami, w szczególności gdy cena była bez uzasadnienia ekonomicznego niższa od wartości rynkowej.
Dotychczas konstrukcja ta dotyczyła wyłącznie towarów, a zapłata w mechanizmie podzielonej płatności (MPP, split payment) wyłączała ją w całości. Usług dotykał dotąd tylko węższy, odrębny mechanizm z art. 117ba Ordynacji podatkowej: odpowiedzialność za zapłatę na rachunek spoza wykazu podatników VAT, związana z konkretnym zaniedbaniem przy przelewie, a nie z oceną kontrahenta. Nowelizacja zmienia pierwszą z tych zasad i przez długi czas groziła zmianą drugiej.
Nowy załącznik nr 16: jakie usługi wchodzą w grę
Na wcześniejszym etapie spekulowano, że rozszerzenie obejmie usługi już wymienione w załączniku nr 15 i objęte obowiązkowym MPP, przede wszystkim roboty budowlane. Ustawodawca poszedł inną drogą: załącznik nr 15 pozostaje wykazem towarowo-budowlanym (dostaje jedynie nowe brzmienie, z klasyfikacją towarów według Nomenklatury scalonej CN zamiast PKWiU), a dla usług niematerialnych powstaje osobny załącznik nr 16. W tekście ustawy ustalonym ostatecznie po rozpatrzeniu poprawek Senatu znalazło się w nim dwanaście pozycji sklasyfikowanych według PKWiU:
- PKWiU 62.01: usługi związane z oprogramowaniem;
- PKWiU 62.02.2: usługi związane z doradztwem w zakresie oprogramowania komputerowego;
- PKWiU 63.11.12: usługi zarządzania stronami internetowymi (hosting);
- PKWiU 69.20.2: usługi rachunkowo-księgowe (grupowanie obejmuje m.in. sporządzanie listy płac);
- PKWiU 70.22: pozostałe usługi doradztwa związane z prowadzeniem działalności gospodarczej i usługi zarządzania;
- PKWiU 71.11.24: usługi doradcze w zakresie projektów architektoniczno-budowlanych;
- PKWiU 72: usługi w zakresie badań naukowych i prac rozwojowych;
- PKWiU 73.1: usługi reklamowe;
- PKWiU 73.2: usługi badania rynku i opinii publicznej;
- PKWiU 74.90: pozostałe usługi profesjonalne, naukowe i techniczne, gdzie indziej niesklasyfikowane;
- PKWiU 78: usługi związane z zatrudnieniem;
- PKWiU 82: usługi związane z administracyjną obsługą biura i pozostałe usługi wspomagające prowadzenie działalności gospodarczej.
Dobór katalogu Ministerstwo Finansów uzasadnia danymi Krajowej Administracji Skarbowej: w postępowaniach dotyczących pustych faktur to właśnie te rodzaje usług powtarzają się najczęściej, a sądy administracyjne od lat rozstrzygają spory o odliczenie VAT z faktur za fikcyjne doradztwo, marketing czy analizy. Senat katalogu nie zmienił, więc w załączniku pozostaje także pozycja PKWiU 82, obejmująca m.in. outsourcing obsługi biurowej, call center i windykację. Poza wykazem znalazły się usługi prawne (PKWiU 69.1) i doradztwo podatkowe (PKWiU 69.20.3), z jednym zastrzeżeniem: decyduje klasyfikacja konkretnej usługi, nie zawód usługodawcy, więc doradztwo gospodarcze z PKWiU 70.22 wystawione przez kancelarię wchodzi w reżim. Sam wybór narzędzia też nie był przypadkowy: jak wyjaśniło Ministerstwo Finansów w odpowiedzi na interpelację nr 17612 (29 czerwca 2026 r.), Komisja Europejska dwukrotnie odmówiła Polsce objęcia usług niematerialnych obowiązkowym MPP, więc ustawodawca sięgnął po odpowiedzialność solidarną.
Progi kwotowe
Odpowiedzialność nie obejmie drobnych zakupów. Znajdzie zastosowanie, gdy kwota należności ogółem na fakturze (a więc brutto) wynosi co najmniej 15 000 zł lub równowartość tej kwoty w walucie obcej. Faktury poniżej tego progu również zostaną nią objęte, jeżeli łączna wartość netto usług z załącznika nr 16 nabytych od jednego usługodawcy w danym miesiącu przekroczy 50 000 zł. Po przekroczeniu limitu miesięcznego odpowiedzialność rozciąga się na wszystkie usługi z załącznika nr 16 nabyte w tym miesiącu od tego podmiotu, bez względu na wartość pojedynczej faktury.
Dla firmy korzystającej ze stałej obsługi księgowej, zewnętrznego zespołu programistów czy agencji reklamowej, to drugi próg będzie miał większe znaczenie praktyczne. Sześć faktur po 12 300 zł brutto (10 000 zł netto) od jednego dostawcy w miesiącu wystarczy, aby cały ten obrót, choć żadna z faktur nie sięga 15 000 zł, znalazł się w reżimie solidarnej odpowiedzialności VAT.
Solidarna odpowiedzialność VAT za usługi niematerialne: kiedy nabywca odpowie, a kiedy się obroni
Odpowiedzialność nie jest automatyczna. Organ musi wykazać, że w momencie świadczenia usługi jej nabywca wiedział lub miał uzasadnione podstawy, aby przypuszczać, że podatek VAT przypadający na tę usługę nie zostanie wpłacony. Ustawa powtarza tu wprost wzorzec towarowy: uzasadnione podstawy istnieją w szczególności wtedy, gdy okoliczności świadczenia usługi lub jego warunki odbiegały od zwykle występujących przy usługach tego rodzaju, zwłaszcza gdy cena była bez uzasadnienia ekonomicznego niższa od wartości rynkowej.
Ostateczna wersja ustawy przewiduje kilka linii obrony. Po pierwsze, odpowiedzialności nie stosuje się do nabycia usług, za które podatnik zapłacił z zastosowaniem split payment. Po drugie, chronią opisane wyżej progi kwotowe. Po trzecie, odpowiedzialność nie powstaje, jeżeli zaległość sprzedawcy nie wiązała się z jego udziałem w nierzetelnym rozliczaniu podatku w celu osiągnięcia korzyści majątkowej. Po czwarte, nabywca może wykazać, że nietypowe okoliczności lub warunki transakcji nie miały wpływu na niezapłacenie podatku. Odpowiedzialność nie jest więc automatyczna i organ nie dostaje narzędzia działającego bez przesłanek. Kłopot w tym, że każda z tych przesłanek wymaga oceny: co jest okolicznością „zwykłą” dla danej usługi, jaka jest jej wartość rynkowa, czy sprzedawca działał w celu osiągnięcia korzyści. Oceny tej dokonuje ten sam organ, który wcześniej stwierdził zaległość u sprzedawcy i szuka podmiotu, od którego ją wyegzekwuje.
Przed solidarną odpowiedzialnością wciąż zabezpieczy split payment
Sejm przyjął poprawki Senatu do nowelizacji ustawy o VAT oraz ustawy o zasadach ewidencji i identyfikacji podatników i płatników (ustawa z dnia 4 września 2026 r., Dz.U. poz. 1270; druk sejmowy nr 2677). Najważniejsza z nich dotyczy MPP. Projekt rządowy zakładał, że zapłata w podzielonej płatności przestanie chronić przed solidarną odpowiedzialnością w szeregu sytuacji. To właśnie ten pomysł wywołał największy sprzeciw doradców i organizacji przedsiębiorców. W wersji uchwalonej przez Sejm 17 lipca split payment miał chronić, chyba że zachodzą przypadki z art. 108c ust. 3 ustawy o VAT, czyli nabywca wiedział, że faktura została wystawiona przez podmiot nieistniejący, stwierdza czynności niedokonane, podaje kwoty niezgodne z rzeczywistością albo potwierdza czynności dokonane w warunkach nadużycia prawa. Senat uznał ten zabieg za nadmierny rygoryzm i zaproponował proste wyłączenie. Sejm poprawkę przyjął, a w ogłoszonej ustawie art. 105a ust. 3 pkt 6 ustawy o VAT, w brzmieniu obowiązującym od 1 stycznia 2027 r., stanowi jednoznacznie: odpowiedzialności nie stosuje się do nabycia towarów lub usług, za które podatnik dokonał zapłaty z zastosowaniem mechanizmu podzielonej płatności, bez żadnych dodatkowych warunków. Podzielona płatność pozostaje więc pełną tarczą przed solidarną odpowiedzialnością, także dla usług z załącznika nr 16. Nie chroni natomiast prawa do odliczenia z pustej faktury.
Przesunął się także termin, choć stało się to już na etapie sejmowym: projekt rządowy zakładał wejście w życie 1 października 2026 r., a ustawa uchwalona 17 lipca 2026 r. i ogłoszona 29 września 2026 r. przewiduje 1 stycznia 2027 r. Zgodnie z przepisem przejściowym nowe zasady odpowiedzialności stosuje się do usług, dla których obowiązek podatkowy powstanie od 1 stycznia 2027 r. Decyduje więc moment powstania obowiązku podatkowego: dla większości usług z załącznika nr 16 jest to ich wykonanie albo koniec okresu rozliczeniowego przy obsłudze ciągłej, przy zaliczce dzień zapłaty, a przy stałej obsłudze biurowej dzień wystawienia faktury (art. 19a ust. 5 pkt 4 ustawy o VAT). Usługa wykonana w grudniu 2026 r. i zafakturowana w styczniu zostaje więc w starym reżimie.
Sama nowelizacja jest szersza i zawiera również rozwiązania korzystne dla podatników. Wprowadza instytucję składu VAT ze stawką 0% dla podmiotów działających w międzynarodowym obrocie towarowym, likwiduje obowiązek zapłaty VAT w ciągu 14 dni od wewnątrzwspólnotowego nabycia środka transportu (zastępując go informacją składaną razem z deklaracją), znosi odrębną informację o spisie z natury, a od lipca 2028 r. umożliwi podróżnym potwierdzanie wywozu towarów TAX FREE w terminalach na przejściach granicznych.
Dlaczego wzorzec towarowy nie pasuje do usług
Art. 105a ust. 2 ustawy powstał z myślą o karuzelach VAT. W nich znikający podatnik sprzedaje towar poniżej ceny rynkowej, bo skoro nie zamierza odprowadzić podatku, może podzielić się nim z nabywcą w formie rabatu. Nietypowo niska cena jest tam rzeczywiście sygnałem ostrzegawczym. W usługach niematerialnych schemat nadużycia biegnie w przeciwnym kierunku: fikcyjna faktura za doradztwo czy kampanię reklamową ma wygenerować koszt i podatek naliczony, więc opłaca się ją zawyżyć, nie zaniżyć. Ustawowa wskazówka, że podejrzana jest cena niższa od rynkowej, mija się zatem z mechaniką zjawiska, a jednocześnie stawia w niezręcznej sytuacji uczciwego nabywcę, który po prostu dobrze wynegocjował stawkę.
Druga słabość dotyczy tego, za co właściwie nabywca ma odpowiadać. Przesłanką jest niewpłacenie podatku należnego przez sprzedawcę. Tymczasem w obrocie usługami niematerialnymi szkoda dla budżetu powstaje najczęściej po stronie odliczenia, a nie wpłaty: wystawca fikcyjnej faktury niejednokrotnie deklaruje i wpłaca podatek należny, bo dopiero to uwiarygodnia dokument, na którym nabywca buduje podatek naliczony i koszt. Nowy przepis takich układów nie dotyka, choć to o nich mowa w uzasadnieniu projektu (co nie znaczy, że są bezpieczne na gruncie innych regulacji). Z kolei zaległość sprzedawcy, która ma obciążyć nabywcę, jest wynikiem całego jego rozliczenia za dany okres, nie zaś podatku od jednej transakcji. Może więc powstać z powodów zupełnie niezwiązanych z usługą wykonaną dla nabywcy, a mimo to przesłanka „niewpłacenia podatku” zostanie literalnie spełniona. Ustawa nie mówi, jak organ ma w takiej sytuacji ustalić, czy podatek „przypadający na” konkretną usługę został wpłacony, a od odpowiedzi na to pytanie zależy, czy nabywca odpowiada za cokolwiek.
Trzecia trudność jest dowodowa. Dostawę towaru potwierdza dokument magazynowy, list przewozowy, stan zapasów. Usługa doradcza czy reklamowa istnieje głównie w korespondencji, raportach i notatkach ze spotkań, a więc w materiale, który organ może zawsze uznać za wytworzony na potrzeby sporu. Nabywca ma zatem dowodzić rzetelności kontrahenta i realności usługi w obszarze, w którym doświadczenie kontrolne od lat idzie w kierunku podejrzliwości wobec usług niematerialnych, zwłaszcza między podmiotami powiązanymi. Katalog załącznika nr 16 pokrywa się niemal dokładnie z listą sporów o odliczenie VAT, które toczą się przed sądami administracyjnymi od dekady.
Czwarta słabość jest legislacyjna. Ustawa z 4 września 2026 r. nie dotyka Ordynacji podatkowej, a to w jej przepisach o odpowiedzialności podatkowej osób trzecich (art. 117b) leży procesowa podstawa decyzji wobec nabywcy. Przepis ten wciąż mówi o zaległościach „podmiotu dokonującego na jego rzecz dostawy towarów”, a skrócony, trzyletni termin z art. 118 § 1 pkt 1 Ordynacji liczy się od końca roku, „w którym miała miejsce dostawa towarów”. O usługach nie ma tam słowa. Organy będą wydawać decyzje mimo to, ale pełnomocnik nabywcy dostaje pierwszy zarzut do odwołania, a przy okazji pytanie, czy przedawnienie liczy się według terminu trzyletniego, czy ogólnego pięcioletniego. Jeżeli organy potraktują art. 117b jako podstawę także dla usług, to obowiązuje też jego § 2: nabywca nie odpowiada za odsetki sprzedawcy naliczone przed wydaniem decyzji o jego odpowiedzialności.
Co robić już dziś?
Po pierwsze, zmapuj zakupy według PKWiU i progów. Ustal, które z nabywanych usług mieszczą się w katalogu załącznika nr 16, które z nich są fakturowane na co najmniej 15 000 zł brutto i u których dostawców miesięczny obrót netto przekracza lub może przekroczyć 50 000 zł. To ta lista kontrahentów wymaga uwagi, nie cała baza dostawców.
Po drugie, płać w podzielonej płatności. Dobrowolne MPP jest dopuszczalne przy każdej fakturze z wykazanym VAT, ale tylko przelewem w złotych (art. 108a ust. 3 ustawy o VAT), więc faktury walutowe od krajowych usługodawców zostają bez tej tarczy. Po nowelizacji zapłata w MPP pozostaje pełnym wyłączeniem odpowiedzialności. Sprawdź, czy rachunki usługodawców figurują w wykazie podatników VAT, bo bez rachunku rozliczeniowego z rachunkiem VAT split payment nie przejdzie, i usuń z umów postanowienia, które takiej formy zapłaty zabraniają.
Po trzecie, odkurz procedurę należytej staranności. Procedury pisane w 2019 r. pod towary wrażliwe rzadko przewidują weryfikację agencji reklamowej czy biura rachunkowego. Trzeba je rozszerzyć o usługi z załącznika nr 16 i, co ważniejsze, zadbać o ślady ich stosowania: zrzuty z wykazu podatników VAT z datą sprawdzenia, odpisy z KRS lub CEIDG, notatkę z oceny kontrahenta, udokumentowaną zgodę na odstępstwo. W sporze liczy się to, co da się wykazać, nie to, co zapisano w regulaminie.
Po czwarte, dokumentuj treść usługi, nie tylko fakturę. Faktura z jedną pozycją „usługi doradcze” bez umowy, zamówienia, raportu czy korespondencji jest zaproszeniem do sporu. Dokumentacja wykonania usługi broni jednocześnie prawa do odliczenia i przed solidarną odpowiedzialnością. Najlepiej bronią ślady powstające na bieżąco i poza kontrolą stron: repozytoria kodu, logi systemów, raporty z narzędzi reklamowych, protokoły odbioru.
Po piąte, uporządkuj umowy z kluczowymi usługodawcami. W praktyce upowszechnią się klauzule o przekazywaniu potwierdzeń zapłaty VAT lub oświadczeń o rozliczeniu podatku oraz o prawie nabywcy do zapłaty w MPP. Nie zastąpią one własnej weryfikacji, ale w razie sporu pokażą, że nabywca ryzykiem zarządzał. Biuro rachunkowe, którego usługi same są w załączniku nr 16, powinno wyjść z taką inicjatywą pierwsze: rachunek w wykazie podatników VAT, zgoda na MPP i potwierdzenie rozliczenia podatku wpisane do umowy.
Po szóste, przyjrzyj się cenom w grupie. Przy usługach między podmiotami powiązanymi uzasadnienie ekonomiczne stawki powinno istnieć na piśmie, zanim zapyta o nie organ. Cena odbiegająca od rynkowej, w którąkolwiek stronę, będzie pierwszym punktem kontroli.
Podsumowanie
Nowelizacja rozszerza odpowiedzialność podatkową osób trzecich, a dokładniej solidarną odpowiedzialność VAT, na usługi, którymi posługuje się niemal każda firma: informatyczne, księgowe, doradcze, reklamowe, rekrutacyjne. Parlament złagodził najgroźniejszy element projektu i zachował ochronę wynikającą z systemu podzielonej płatności, 25 września 2026 r. ustawa uzyskała podpis Prezydenta, 29 września 2026 r. trafiła do Dziennika Ustaw, a start przepisów przypada na 1 stycznia 2027 r. Nie zmienia to jednak faktu, że po raz pierwszy nabywca zwykłych usług profesjonalnych będzie musiał liczyć się z rachunkiem za podatek swojego kontrahenta, a jego obrona, poza zapłatą w MPP, sprowadzi się do wykazania należytej staranności, której miary ustawa precyzyjnie nie podaje. Wzorzec towarowy nie odpowiada przy tym mechanice nadużyć w obrocie usługami, więc dla większości firm realnym polem sporu pozostanie prawo do odliczenia VAT, a nowa odpowiedzialność będzie dodatkowym argumentem do wszczynania takich sporów dla organu. Kilka miesięcy vacatio legis warto wykorzystać na przegląd funkcjonujących w firmie procedur, umów i dostawców.
Stan prawny na dzień 6 października 2026 r.
Autor: Robert Nogacki, radca prawny, partner zarządzający Kancelarii Prawnej Skarbiec, specjalizującej się w doradztwie podatkowym oraz ochronie praw przedsiębiorców